NO.1: Ellis Island Hotel casino Brewery
NO.2: Excalibur hotel
NO.3: Four queens hotel casino
NO.4: Horseshoe Las Vegas
NO.5: Palms Casino Resort
NO.6: Paris Las Vegas
NO.7: The STRAT Hotel, Casino & Tower
NO.8: 더 스트랫 호텔
NO.9: 독일 카지노 호텔
NO.10: 스페인 호텔 카지노
NO.11: 엘카지노호텔
NO.12: 영국 카지노 호텔
NO.13: 카지노 있는 호텔
NO.14: 플라밍고 호텔 라스베가스
9월 말→10월 중순 공고 연기…신한과 가격차 못 좁혀
기본자본 K-ICS -5.4%…새 주주는 자본확충 부담까지 JKL파트너스가 추진 중인 롯데손해보험 공개매각 일정이 10월 중순으로 다시 미뤄졌다./롯데손해보험 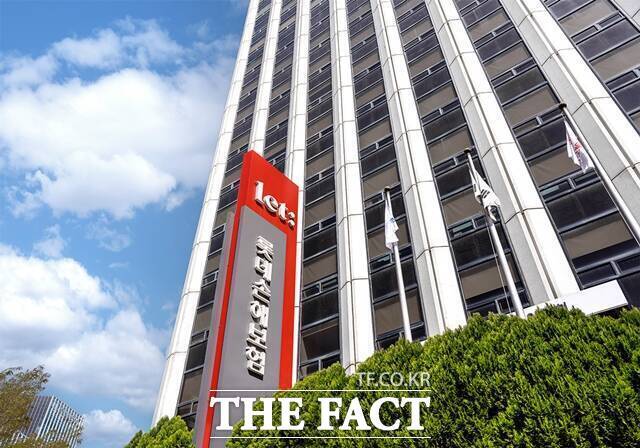
[더팩트|윤정원 기자] JKL파트너스의 롯데손해보험 엑시트가 다시 미뤄졌다.공개매각 공고는 9월 말에서 10월 중순으로 연기됐다.JKL은 1조원 이상의 몸값을 기대하지만 새 주주는 구주 인수대금에 더해 자본확충 비용까지 감당해야 한다.
1일 투자은행(IB)업계에 따르면 JKL과 매각주관사 삼정KPMG는 10월 중순을 목표로 롯데손보 공개매각 일정을 조율하고 있다.당초 9월 말 공고를 낼 계획이었지만 원매자 풀을 넓힌 뒤 경쟁입찰에 들어가는 쪽으로 일정을 늦춘 것으로 전해진다.공개매각 전 적절한 원매자가 나타날 경우 다시 단독 협상에 나설 가능성도 열려 있다.
◆ 2조→1조 낮춘 몸값…7년간 쌓인 투자비용
JKL의 롯데손보 투자는 2019년 시작됐다.JKL이 세운 특수목적회사(SPC) 빅튜라는 롯데그룹이 보유한 롯데손보 지분 53.49%를 3734억3784만원에 인수했다.이후 롯데손보가 실시한 3750억원 규모 유상증자에서 빅튜라가 3562억5000만원을 추가 출자했다.지분율은 77.04%로 높아졌다.구주 인수와 증자에 들어간 금액을 합치면 약 7297억원이다.
인수에는 JKL이 운용하는 펀드와 프로젝트펀드,인수금융이 함께 활용됐고 IMM인베스트먼트도 공동투자자로 참여했다.차입 규모는 이후 더 커졌다.JKL은 2024년 기존 2800억원 규모였던 롯데손보 인수금융을 4650억원 규모로 리파이낸싱했다.
리파이낸싱은 선순위 텀론 3100억원과 한도대출(RCF) 650억원,온라인 게임 추천 더쿠중순위 900억원으로 구성됐으며 당시 선순위 금리는 연 7%였다.인수한 지 5년이 지난 시점에 차입 규모가 처음보다 1800억원 이상 늘어난 셈이다.
JKL은 매각가격 눈높이를 이미 상당폭 낮췄다.2024년 매각을 추진할 당시에는 약 2조원의 몸값을 원했던 것으로 알려졌지만 매각이 장기화되면서 현재 기대가격은 1조원대로 내려왔다.
지분 100% 가치를 1조원으로 잡으면 빅튜라가 보유한 77.04%의 가치는 약 7704억원이다.2019년 구주 인수와 증자에 들어간 7297억원보다 약 400억원 많은 수준이다.금융비용과 공동투자자별 회수조건까지 감안하면 JKL 입장에서도 1조원이 넉넉한 매각가격이라고 보기는 어렵다.
반면 업계에서는 롯데손보의 자본확충 부담 등을 감안한 인수가로 7000억~8000억원 수준을 거론해왔다.신한금융 역시 JKL과 이 같은 가격 차이를 좁히지 못해 단독 협상을 중단했고,안전 토토사이트 목록 비타임인수 검토를 위해 구성했던 태스크포스(TF)도 해체한 것으로 알려졌다.
◆ 구주값이 끝 아니다…기본자본 -5.4%가 남긴 부담
원매자들이 JKL의 가격 눈높이를 그대로 받아들이기 어려운 배경에는 롯데손보의 자본 부담도 있다.자본지표 자체는 올해 들어 빠르게 개선됐다.2분기 말 총 지급여력(K-ICS) 비율은 161.9%로 금융당국 권고치 130%를 웃돌았다.기본자본 K-ICS 비율도 1분기 말 -21.4%에서 -5.4%로 올라왔고 기본자본 적자 규모는 같은 기간 3509억원에서 910억원으로 줄었다.
개선 속도는 빨랐지만 아직 새 주주의 자본투입 부담이 사라졌다고 보기는 어렵다.롯데손보는 2분기 13억원의 당기순이익을 냈지만 상반기 누적으로는 185억원의 순손실을 기록했다.지난해 상반기 475억원의 순이익에서 적자로 돌아섰다.기본자본 K-ICS 역시 개선폭은 컸지만 여전히 마이너스에 머물러 있다.
앞서 금융당국은 2027년부터 보험사의 기본자본 K-ICS 기준비율을 50%로 정하고 9년에 걸쳐 단계적으로 맞추도록 했다.롯데손보가 인수 직후 50%를 채워야 하는 것은 아니지만 현재 -5.4%에서 출발하는 만큼 새 주주 입장에서는 향후 기본자본 확충에 들어갈 비용까지 인수가격과 함께 따져볼 수밖에 없다.
시장에서는 9년의 경과조치를 활용할 경우 초기 약 3000억원을 증자한 뒤 이익을 기본자본으로 쌓는 방식으로 대응할 수 있다는 분석이 나온다.확정된 증자 규모는 아니지만 원매자에게는 구주대금과 별도로 계산해야 할 비용이다.
빅튜라가 갖지 않은 나머지 지분도 변수다.빅튜라 지분율은 77.04%로 일반주주 등이 약 22.96%를 보유하고 있다.금융지주가 롯데손보 인수 후 완전자회사 편입을 택한다면 잔여지분을 추가로 매입해야 해 구주 인수와 증자 외에 또 다른 비용이 발생할 수 있다.실제 원매자들도 매각 검토 과정에서 잔여지분 처리 방안을 함께 살펴온 것으로 전해진다.
JKL이 공개매각을 통해 원하는 가격을 받으려면 결국 복수 후보가 실제 입찰에 들어와야 한다.한국투자금융지주는 KDB생명 인수에 집중하면서 롯데손보 인수전에서 빠졌고,잭팟 휠 카지노 100 무료 칩다른 금융그룹들도 아직 참여 의사를 공식화하지 않았다.2024년 2조원대에서 현재 1조원 안팎까지 매도자의 눈높이가 내려왔지만 원매자와의 가격 차가 남아 있는 이유다.
한 금융투자업계 관계자는 "롯데손보는 단순히 구주 가격만 보고 살 수 있는 회사가 아니다.기본자본 확충 부담까지 포함하면 원매자가 체감하는 총투입액은 훨씬 커질 수 있다"며 "JKL이 1조원 이상을 고수하려면 복수 원매자가 붙어 경쟁하는 구도가 필요하다"고 말했다.
발로 뛰는 더팩트는 24시간 여러분의 제보를 기다립니다.
▶카카오톡: '더팩트제보' 검색
▶이메일:
▶뉴스 홈페이지: http://talk.tf.co.kr/bbs/report/write